【市況レポート】「海上運賃1万ドル超、港湾混雑、新航路——激動するコンテナ市場の現在地」~2026年9月
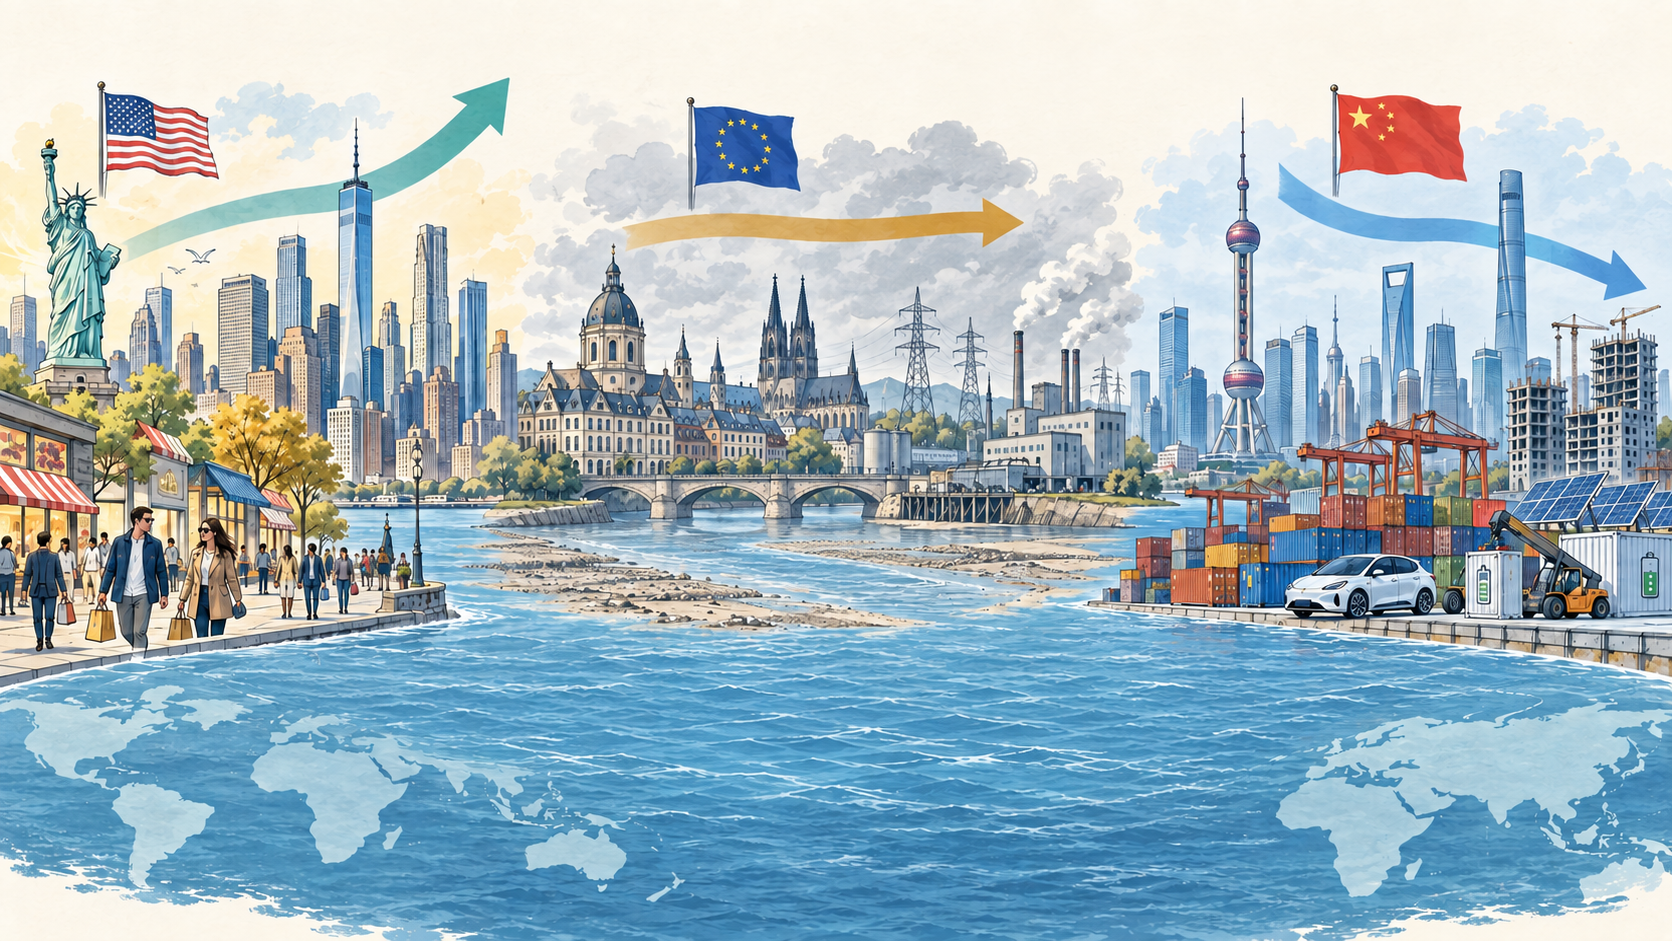
米好調・欧州停滞・中国減速——三極に割れる2026年世界経済
米国・イラン戦争の現状は、2026年6月17日、”イスラマバード覚書(Islamabad MoU)が締結されたものの、60日後の8月17日までに明確な延長協定が成立しないため失効し、今も局地的な戦闘が続いています。トランプ米大統領も11月3日の中間選挙の結果が出るまで、大々的な軍事戦略が取れないのが現実のようです。
9月4日に米労働省が発表した雇用統計は、非農業部門雇用者数は事前予想の約5万5000人を大幅に上回る16万2000人増で大きなサプライズとなりました。失業率は前月と変わらない4.1%でした。夏休み需要が好調で外食・宿泊などのサービス業や地方教育分野の雇用回復が個人購買力を支えています。当面、米国経済は安定して推移すると考えられます。
欧州は、4年半以上におよぶロシア・ウクライナ戦争によるエネルギー価格高騰、港湾・鉄道・公共交通機関のストライキ、異常気象の猛暑による超過死亡発生、ライン川/ドナウ川の渇水問題に起因する物流制限、ドライバー不足の顕在化で原材料不足、出荷遅延でサプライチェーンに大きな影響を与えています。その結果、企業コストを押し上げ、価格転嫁で物価が高止まりしています。欧州経済は“スタグフレイション”の傾向が続いています。
中国は不動産不況の泥沼化、個人消費の低迷、地方政府の財政難で経済が冷え込み、デフレ圧力にさらされています。一方、EV・リチウム電池、太陽光で世界のシェアを拡大し、ASEANや欧州、中東市場へ輸出・海外市場拡大を積極的に加速しています。
各国際機関の2026年の経済成長率の最新予測をみますと;
国際通貨基金(IMF) 3.0%
世界銀行 2.5%
経済協力開発機構(OECD) 2.8%
いずれも年初より下方修正されていますが、まだまだ高い成長率を想定しています。米国・イラン戦争、ロシア・ウクライナ戦争の早期解決を期待したいと思います。
米国船隊シェア1%未満、公的船社構想が示す危機感
米シンクタンクのオープンマーケッツインスティチュート(OMI)は、米国の産業政策の一環として、米国資本の公的なコンテナ船社設立の提言をまとめました。そして、米連邦海事局(MARAD)に対して、米国の造船所から船舶を購入する公的なコンテナ船社(パブリック・オプション)を設立するよう求めています。
現在の世界のコンテナ輸送能力の約80%は海外船社6社で支配されており、欠便、貨物の積み残し、一方的な運賃値上げで米中小輸出入業者が不利益を被っています。海外コンテナ船社による市場寡占が米国サプライチェーンや国家安全保障に対する重大な脅威としています。米国籍の商用コンテナ船隊は58隻まで減少し、世界全体の1%未満まで落ち込んでいます。
有事の際、米軍のロジスティクスを支える商船隊や米国船員不足、非常時の軍事輸送能力の低下を引き起こすとしています。それを解決するために、公的なコンテナ船社は米国人船員を雇用し、米国内の輸出入業者に対して非差別的な条件で定期船サービスを提供すること、政府・軍関連物資を米国船で輸送義務付ける“貨物優先権”を設けて、今後10年以内に全ての政府貨物と、米国からの輸出貨物の10%を米国籍船で輸送することを義務付けるまで拡大することを提言しています。
米国船社の盛衰に学ぶ、日本コンテナ船が挑むべき次の一手
コンテナリゼーションは1960年代米国で始まり、1970年代は、日本が世界の工場として、家電、精密機械、自動車部品等の日本製品が北米向け輸出の70%を占めていた時代で、新造コンテナは日本で生産され輸出に使用されていました。
当時、大手コンテナ船社は米国船が占めていました。米系メガ3社、United States Lines(USL)、American President Lines(APL)、SeaLand Service(SL)に加えLykes Lines、Prudential Lines、Seatrain Linesなど懐かしい名前が思い出されます。1970年代は米国のコンテナ船社が圧倒的な資本力と先行優位性を発揮していた時代です。
SeaLand社創業者マルコム・マクリーン氏が、最高速度33ノットの超高速船(SL-7)8隻を投入し、横浜/Los Angeles間を10~11日で結びました。On-Chassisシステムを採用し、陸揚げしたコンテナはヤードに置かずトラックで荷主に引き渡され、超スピード配達が実現されました。しかし1973年秋のオイルショックで採算が取れなくなり太平洋航路から撤退を余儀なくされました。最終的にデンマークのMaersk LineにM&Aされました。
US Linesはエコンシップ(Econship)と呼ばれる、当時、最大積載量を誇る、5000TEUx12隻を建造し、東回り世界一周航路の一環として1984年12月に横浜港に寄港しました。その雄姿、全長290m、全幅32m(旧パナマックス限界値)は巨大なビルが動いていると表現されました。12隻の超大型船で圧倒的なスケールメリット、大量輸送によるコスト削減で市場を席巻しようと試みました。しかし、巨大すぎる積載枠を埋めることができず、供給過剰による運賃下落を引き起こし、1986年11月破産へと追い込まれました。
最後にAmerican President Line(APL)を紹介します。APLの前身は1840年設立の米国郵便汽船会社です。米国のコンテナ化を強力に推進し、鉄道の2段積みコンテナ列車とトラックを組み合わせ、北米大陸複合一貫輸送(Intermodal Transportation)システムを確立し、物流イノベーションを主導しました。残念ながら、1997年にシンガポールのNeptune Orient Lines(NOL)に買収され、最終的に2015年にフランスのCMA CGMの傘下に入りました。
米国コンテナ船社は米国規制によるコスト高構造を変えることができず市場から退場せざるを得なかったと言えます。競争原理に耐え、なおコンテナ物流に新たな革命をもたらす強い米国コンテナ船社の再来を期待したいと思います。
日本のコンテナ船会社も1964年の海運集約により大手6社体制に移り、1999年に大手3社体制となりましたが、2017年7月、その大手3社(NYK、MOL、K Line)が定航部門を集約し、運営統括会社としてOcean Network Express(ONE)をシンガポールに設立、2018年4月より営業・サービスをスタートしました。日本に籍を置く船会社でアジア/米国・欧州に定期航路コンテナサービスを提供するコンテナ船社は現在ありません。中国や韓国の船会社を見習って、もっと積極的に国際航路に打って出る日本のコンテナ定期船社が出てきても良いかと思います。
中国7連休前の駆け込み輸出、いま運賃はどう動くのか
| コンテナ船運賃指標(WCI) 2026年9月3日 ※Drewryより参照 | |||
| 航路名 | 運賃(ドル/FEU) | 前週比 | 前年比 |
| 総合指数 | 4,465 | 0% | 112% |
| 上海/ロッテルダム | 4,092 | -9% | 72% |
| 上海/ロサンゼルス | 7,185 | 5% | 185% |
| 上海/ニューヨーク | 9,587 | 3% | 161% |
中国では国慶節で10月1日(木)から10月7日(水)まで7連休となります。その上、中秋節により、国慶節前の週末、9月25日(金)から27日(日)が3連休となるため、この間は、全国的な祝日が続き、国を上げての連休ムードとなり生産活動、輸出が停滞する見込みです。そのために例年、大型連休前に駆け込み輸出、カーゴラッシュが見られます。
Drewryが9月4日に発表したCancel sailing Truckerによると、Week37(9月7日~13日)からWeek41(10月5日~11日)における東西基幹航路の欠便予定数は47便、欠便率は6%となります。全体の欠便のうち太平洋航路の東航が68%、アジア/欧州・地中海が15%となっています。その結果、太平洋航路は船会社による船腹管理が続くため、スポット運賃は安定的に推移すると予想しています。また欧州航路は貨物需要が減速し、船腹量が増加するためスポット運賃は穏やかに下落するとみています。
運賃1万ドル超・港に430万TEU——コロナ禍以来の異常事態
短期運賃1万ドル/FEU越え
上海航運交易研究所がまとめた短期コンテナ運賃指標SCFIによると、8月28日付けで、上海発米国東岸向け短期コンテナ運賃は前週比、3.6%増加し、$10,040 per FEUとなり、1万ドルを上回るのは、コロナ禍の2022年6月以来となりました。
世界のコンテナ船隊
BIMCO(ボルチック国際海運協議会)によると、世界のコンテナ船隊のCapacityが9月中に3400万TEUを突破するとしています。5年間で1000万TEU増加しました。1400万TEUから2400万TEUに拡大するのに10年以上かかっています。しかし2030年末までに引き渡される新造船数は1400万TEU以上あり、船隊規模が5年以内に4400万TEUに達する可能性が在ると指摘しています。
世界の港で430万TEUが滞留
Lynerlyticaの最新情報によると、東アジアの台風襲来で、東アジア全域でコンテナ船のスケジュール混乱が起こり、運航スケジュールの遅延が発生しています。一方、欧州の港湾スト、鉄道・公共交通スト、ライン川/ドナウ川の渇水問題、ドライバー不足の顕在化でサプライチェーンに大きな影響を与えました。パナマ運河の渇水問題で通過船数制限が発生しています。その結果、世界中のコンテナ港で430万TEU以上がバース待ちとなっており、港湾の混乱はコロナ禍の記録を破り、過去最高水準に達しているとしています。この問題が海上運賃の上昇、コンテナ船の運航遅延による沖待ちがコンテナ不足を引き起こしている一つの要因になっています。
原子力・円筒帆・北極海——海運の常識を変える3つの革新
原子力コンテナ船
海運の脱炭素化に向けて、国際原子力機関(IAEA)は8月26日、海上輸送の原子力導入促進に向けたイニシアチブ(ATLAS)を正式始動させました。共同声明には日本を含む28ヵ国が署名しました。国際海事機関(IMO)と連携し、安全基準規制、法制度の統一、標準化などを進め、民間商船の安全な原子力利用を促進します。先進的な小型モジュール炉(SMR)を海運向けに安全で実現可能なエネルギーとし、頻繁な燃料補給をせずに高速海上輸送を実現することができるようになる道がひらかれました。
Maersk Lineが円筒帆搭載コンテナ船
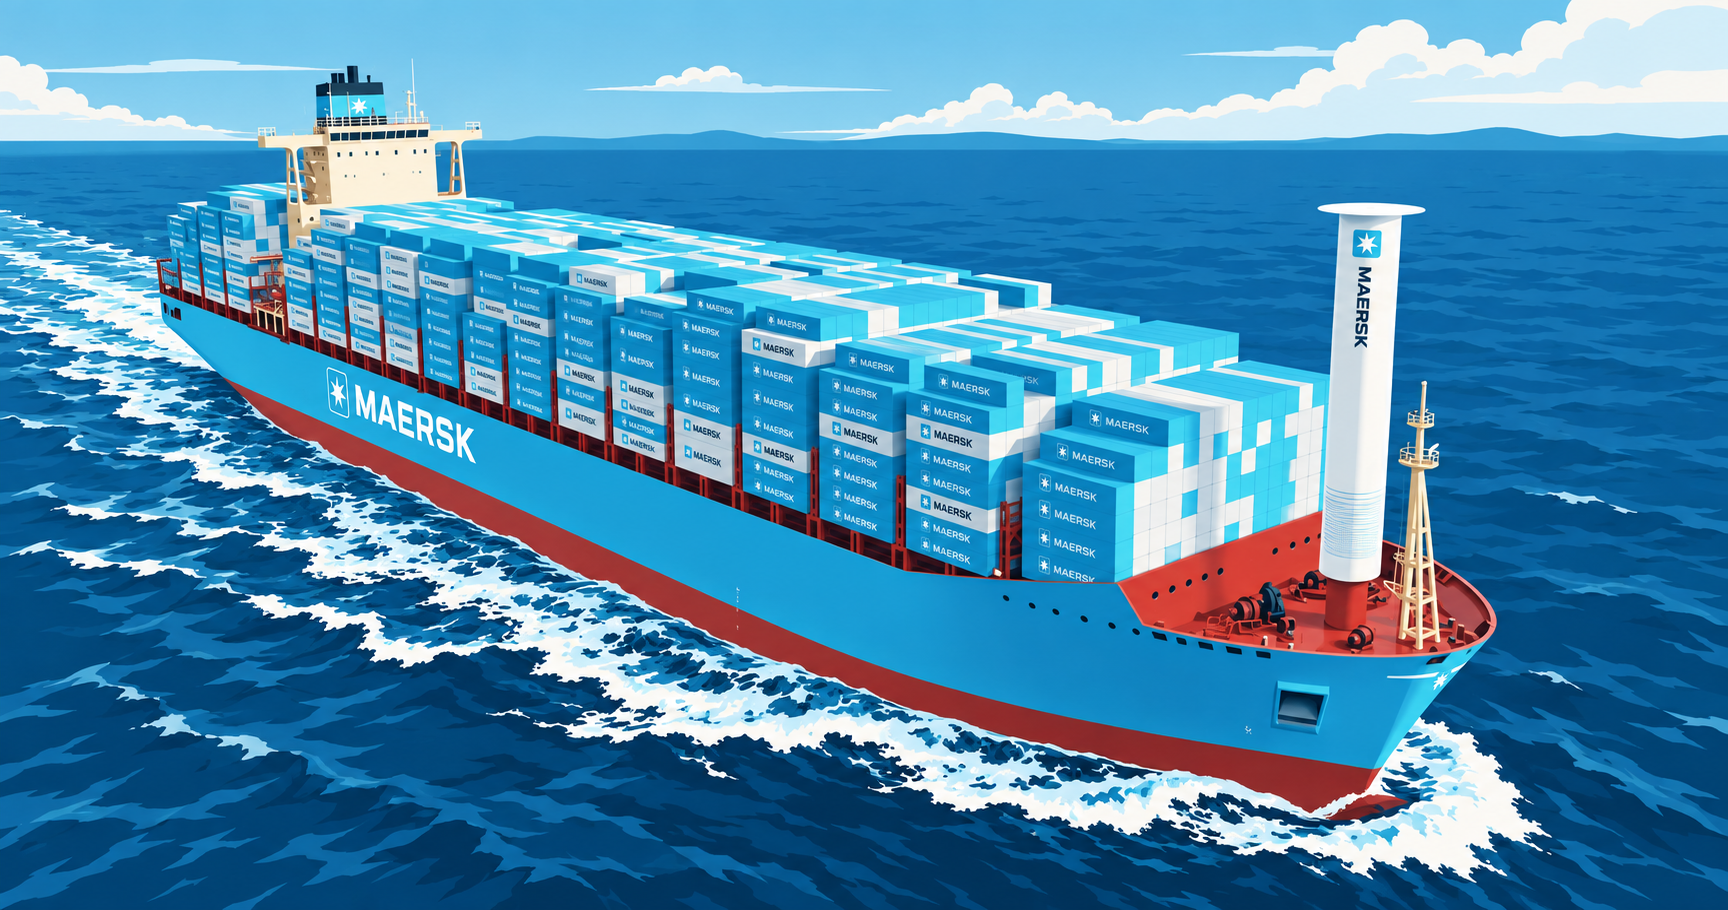
デンマークの大手海運会社、Maersk Lineは2027年製造の8700TEU型コンテナ船に、ローターセイル(円筒帆)システムを搭載します。アネモイマリンテクノロジーズ社開発の風力補助推進システム(WAPS)は、回転中の帆に当たる風の圧力差を船の推進力として補助的に利用します。直径5m、高さ35mの固定式円筒帆を船首部に配置することにより視界確保、積載能力低下、荷役作業への影響を防ぎます。円筒帆1基で1日当たり約1トンの消費燃料削減とCO2約3トンの削減を実現します。北大西洋/南大西洋航路の運航を想定しています。コンテナ船への円筒帆搭載は世界初となります。
Sealegend Shippingが北極航路スタート
中国のSealegend Shippingは8月12日~10月27日の8航海、コンテナ船(1,528~4,890 TEU)7隻を運行し、寧波舟山港(中国)から欧州の港、フェリックストウ(英)、ロッテルダム(蘭)ヴィルヘルムスハーフェン(独)、グディニア(ポーランド)まで北極海航路を使い史上初の毎週定期コンテナサービスを開始しました。
寧波/フェリックストウを20日間で航海、スエズ運河経由、喜望峰周りに比べ大幅に輸送日数を短縮できます。しかし北極海ルートは、氷が少ない夏期に限定されます。中国は北極海航路を、“Polar Silk Road”の戦略の一環として、“第三の欧州航路”と位置づけています。
一方、環境団体は北極の氷の融解を加速させる可能性があると警告を発しています。フランスのCMA CGM、スイスのMSC、ドイツのHapag-Lloydなど欧州の大手海運会社は、“北極の寄港・輸送ルートを回避する”と明言しています。
6ヶ月動かない新造コンテナ価格、その裏で生産は静かにピークアウト
8月の新造コンテナ価格は先月と同じ、$1750 per 20fでした。鋼材の値下がり、前月比1%、床材の値上げ、前月比5.4%、がありましたが、同じ価格となりました。これで6ヶ月間コンテナ価格に変化がありません。新造コンテナ製造本数は、769,480 TEU (Dry: 731,477 TEU, Reefer: 38,003 TEU)でした。先月との比較は、生産本数、+2,294 TEU(Dry: +590 TEU, Reefer: 1,704 TEU)です。比率では、生産本数、±0% (Dry: ±0%, Reefer: +4.7%)となりました。DryもReeferも先月より若干増加しました。しかし前月に続いて過去1年で2番目に生産数が伸びた月になりました。原材料の高騰前の投機的発注となったのか?9月以降のコンテナ価格を注視する必要があると思います。
8月末新造コンテナ工場在庫数は、1,373,536 TEU (Dry: 1,305,414 TEU, Reefer: 68,122 TEU)で、先月と比較すると、総在庫数は、-29,747 TEU (Dry: -33,895 TEU, Reefer: +4,148 TEU)で、比率では、総数 -2.1% (Dry: -2.5%, Reefer: +6.5%)となりました。8月の工場出荷本数は、799,227 TEU(Dry: 765,372 TEU, Reefer: 33,855 TEU)でした。先月に続き今年2番目に多く出荷されました。これで今年のコンテナ生産、出荷も先月をピークに下降していくと思われます。
第三者機関が実証、5分で装着——貨物を守る断熱シート
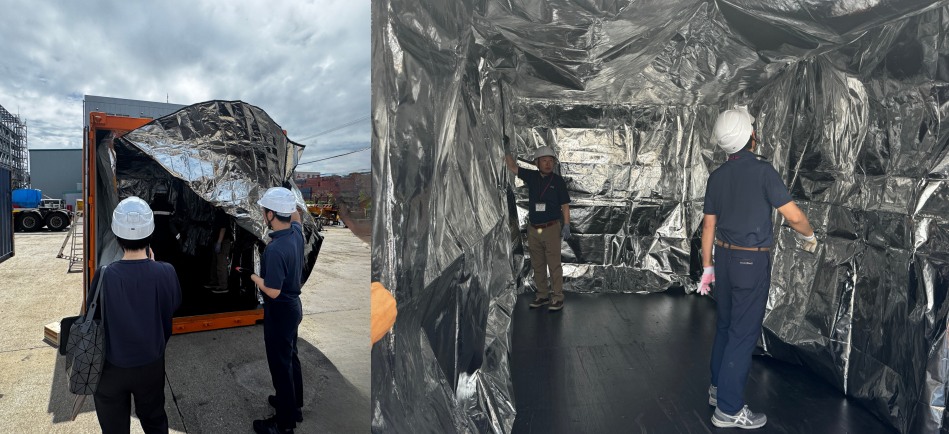
さる8月14日(金)~17日(月)、弊社が独占的販売代理店を引き受けているEmbalex社の断熱コンテナサーマルライナー(断熱シート)Embatuffの実証試験を東京大井ターミナルで実施いたしました。第三者機関、日本海事検定協会(NKKK)さんに検証をお願いし、物流業者様を中心とした見学者の皆様、メディアの皆様、及び弊社関係者を含み18名に参加いただきました。前日まで、雨の天気予報でしたが、当日は曇りでときおり陽射しもあり、最高気温31.2℃、最低気温26.7℃でした。真夏の猛暑日とはいきませんでしたが、4日間のテストを無事に終了することができました。ご協力をいただいた皆様方に、改めて、御礼申し上げます。
Embatuffの取り付け作業時間は、Embalex社のデモビデオにある5分前後で取り付け可能であることも確認できました。4日間の温度測定結果でNKKKさんからも“Embatuffは急速な温度変化の影響を緩和・遅延させる効果が期待できる”と言うお墨付きをいただくことができました。
Embatuff断熱コンテナサーマルライナーは、高温や多湿によってもたらされる修復不能な損失から貨物を守ることを主眼として設計されています。輸送貨物を臭気・埃からも隔離し、衛生的な環境も提供します。その上、再利用も可能です。これまで、海外に輸出する際に冷蔵コンテナ(REFコンテナ)を使わざるを得なかった温度変化を好まない製品・商品を、通常のDRYコンテナで輸送することが可能になり、海上運賃を含め、大幅なコスト削減が見込まれます。是非、トライアルしてみてください。
関連記事