【市況レポート】「船は再びスエズへ―運賃下落と巨大化が進むコンテナ市場の現在地」~2026年10月
軽油は史上最高値、石油備蓄も放出へ ~エネルギー高が米欧経済の重しに~
米労働省が10月2日発表した9月の雇用統計によると、非農業部門の就業者数は先月から2万9000人増えました。しかし8~9万人の増加を見込んでいた市場予想を下回りました。過去2か月、7月、8月の就業者数も大幅な下方修正となりました。失業率は8月から0.1ポイント高い4.2%となりました。その結果、今月末の米連邦準備理事会(FRB)での利上げの可能性が低くなったようです。賃金上昇を起こし、インフレ圧力を生むほど労働需給はひっ迫していないと見ています。米国経済の力強さがあります。
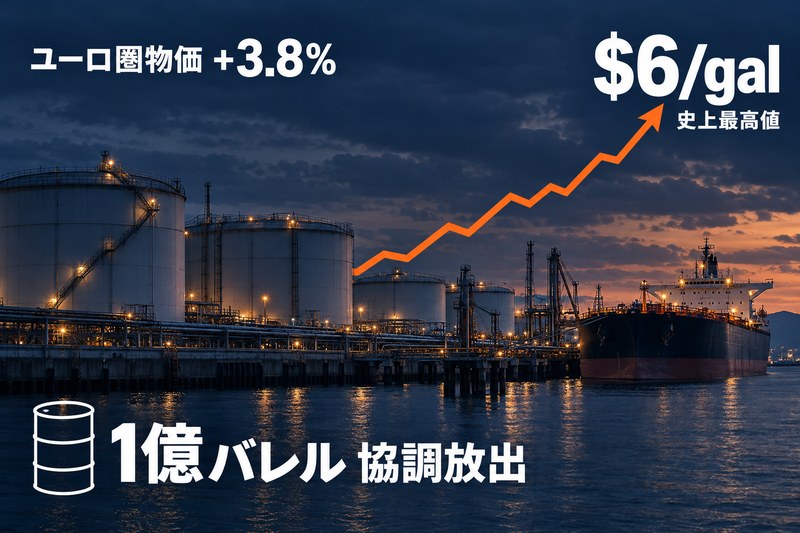
一方、欧州連合(EU)統計局が10月2日発表した9月のユーロ圏消費物価指数は速報値で前年同月比から3.8%上がり、欧州中央銀行が物価目標とする2%を7ヶ月連続で超えています。エネルギーコストの上昇は8月の14.3%からさらに18.8%と拡大しています。エネルギーコストの上昇が収まらず、インフレ再燃が危惧されています。
米国では9月中旬、軽油の全米平均価格が、史上初めて1ガロン当たり6ドルを突破し、最高値を更新しました。11月の中間選挙を控えるトランプ米大統領は、軽油価格の高止まりによるインフレ懸念を払しょくするため、10月2日、主要7ヵ国(G7)に圧力を掛けて、1億バレルの石油備蓄の協調放出を決めさせました。
中間選挙へ動くトランプ政権、習主席を異例の厚遇し1人5,000ドル給付も公約
トランプ米大統領は、9月23日、ワシントン郊外のアンドルーズ基地に到着した中国の習近平国家主席を国賓待遇し、自ら出迎えて握手を交わすという、異例の厚遇を演出しました。貿易協定の暫定延長やAI、国際情勢(中東情勢など)に関する会談が行われました。11月4日の中間選挙対策のため、対立より安定を選び、市場に安心感を与えようとしたと考えられます。
更にトランプ米大統領は、中間選挙で共和党が勝利し議会で多数派を維持することができたなら、成人一人当たり5,000ドルの大型給付金の支給を公約し、選挙直前のアピールとして打ち出しています。総額1.2兆ドル(約180兆円、$1.00=Yen 150)と言う膨大な税源が必要となります。疑問視する声が上がっています。イラン攻撃でインフレが加速し、米国民の不満が高まり、与党である共和党に逆風が吹いている中、トランプ大統領に11月4日の中間選挙は力を与えてくれるのでしょうか?
喜望峰回り2年半超に終止符? 大手船社が相次いで紅海・スエズ運河へ回帰
各社が続々と再開、先駆けはCMA CGM
アジア/欧州航路の主要船社・Allianceが相次いで紅海・スエズ運河経由に回帰しだした理由に焦点を当ててみたいと思います。
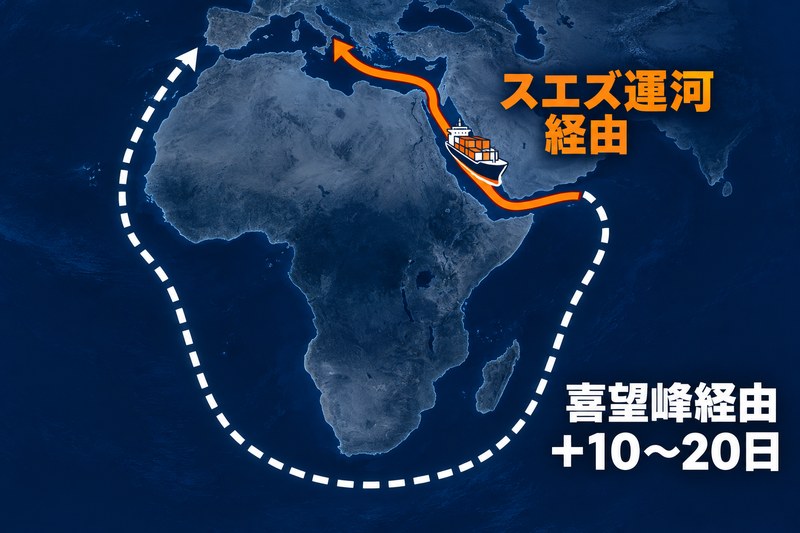
アジア/欧州航路では、2023年10月19日に始まったイスラエルとハマスの紛争の影響を回避するため、主要船社は、2023年12月以来、紅海・スエズ運河の通航を中止し、喜望峰経由のサービスを続けてきました。ところが、現況の不安定な危機下にあるにもかかわらず、主要船社は堰を切ったように、8月から紅海・スエズ運河経由に船舶運航の舵を切っています。
MSC(単独)は8月24日から、Gemini Cooperation(Maersk, Hapag Lloyd)は9月中旬から、Ocean Alliance(CMA-CGM, Cosco, OOCL, Evergreen)は10月から、Premier Alliance (ONE, Yang Ming, HMM)は10月17日から開始するとしています。但し、CMA-CGMは他船社が喜望峰経由にした後も、フランス海軍等の手助けを受けて、限定的に紅海・スエズ運河を使用し続けました。CMA-CGMは完全に紅海を捨てなかった唯一のメガキャリアと言われています。そのため、CMA-CGMが2025年から2026年前半にかけてスエズ運河通航を利用し続けた実績が、他船社、Allianceを8月以降、紅海・スエズ運河回帰を決断させた一つの要因となったと言えます。
最大の理由は「船余り」
それ以外に、主要船社に紅海・スエズ運河に回帰させた、いくつかの要因があります。一つは新造コンテナ船の引き渡し船腹量の増大があります。
主要調査機関資料による実績・予想
| 年 | 引き渡し船腹量 | 推定隻数 |
| 2024年 | 約290万TEU (史上最大) | 約450~500隻 |
| 2025年 | 約200~210万TEU | 約300~350隻 |
| 2026年 | 約150~170万TEU | 約250~300隻 |
| 合計: | 約640~670万TEU | 約1000~1150隻 |
| 2027年 | 約280~300万TEU(史上最大?) | 約400~500隻 |
MSC、CMA-CGM、Cosco、Evergreenを中心に20,000~24,000TEU級の超大型船の大量投入により、喜望峰経由で吸収されていた船腹の余剰量(世界船腹量の6~9%)がスエズ回帰の最大の経済的要因になったようです。
余剰船舶量は、BIMCO(ボルティック国際海運協議会)によると、2026年9月時点の世界船舶数は、3400万TEUですので、その数は204~306万TEUとみられています。この余剰感が欧州航路の運賃下落の大きな要因となっています。中国の9月末から始まった中秋節および国慶節中の生産活動停止後の輸出減を織り込んで欧州航路運賃は12週連続で下落しています。
燃料費3割増の遠回りか、危険な近道か
喜望峰周りは安全ですが、航海日数が10~20日長く、その為に+30%の燃料費が掛かります。その上、遅延リスクが高くなります。一方、紅海・スエズ運河航路は不安定な現状がありますが、喜望峰周りと比較して圧倒的にコストが安いという事実があります。危険を承知でもスエズ運河経由にする方が儲かるといわれています。
各船社・Alliance間の競争心、Peer Pressureも有り、全面的な紅海・スエズ運河回帰は必然的で、合理的な選択であるということです。
一方、2026年後半の主要船社・Allianceのスエズ運河復帰後も、欧州主要港におけるストライキ、港湾処理能力不足が顕在化し、滞船日数の増加、欧州港湾混雑が続いています。港湾混雑、処理能力不足が一定の運賃下落の下支え要因となっているようです。しかし、2027年の史上最大(?)の新造コンテナ船引き渡し量、約280~300万TEU(約400~500隻)が欧州航路運賃の更なる不安定要因になる可能性が在ります。
米国西岸に巨大船、次は全長414mの「Gigamax」 コンテナ船はどこまで大きくなるのか
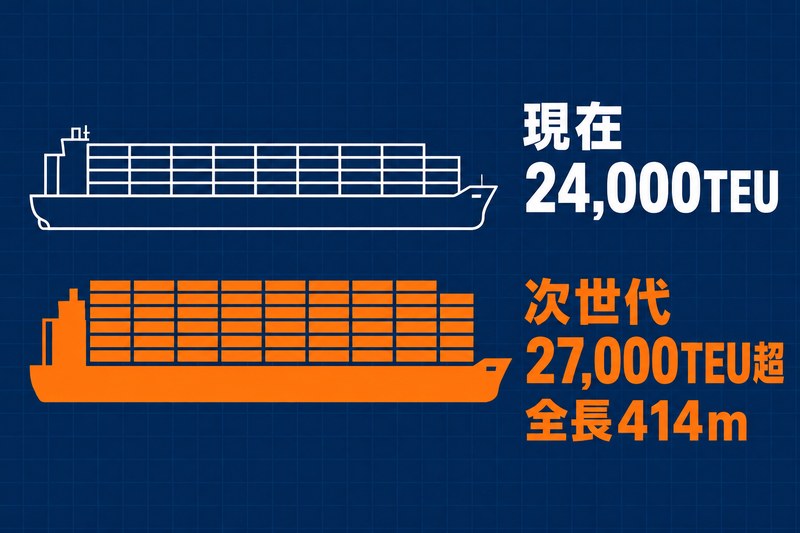
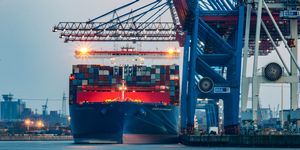
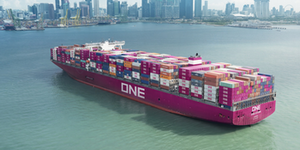
9月26日、米ロングビーチ港に、MSCが運航する2万3656TEU型コンテナ船が着岸しました。メガコンテナ船の米国寄港が始まっています。2023~2026年に大量竣工したメガコンテナ船は、これまで欧州航路に限定的に投入されていましたが、欧州航路で余剰となったメガコンテナ船をアジア/米国西岸・メキシコに振り向けざるを得ない状況にあるようです。既に、北米西岸のバンクーバー港、ロングビーチ港、メキシコのマンザニーヨ港もメガコンテナ船の受け入れ体制ができており、米国西岸港でもメガコンテナ船時代の幕が開いたと言えると思います。
海運調査会社、Alphaliner (仏)は、今後、現行の最大コンテナ船、Megamax-24(24,000 TEUメガマックスコンテナ船)を凌ぐ、更に、大きな積載量を持つコンテナ船が、2030年以降に出現する可能性を示唆しています。船舶設計技術の進歩、主要船社によるコスト効率化、環境対策などの理由から、より大型の25,000 TEU型船、Gigamax-25 の出現が近いとしています。予想される船型サイズは、全長414m、全幅63.3m、貨物艙25ホール、オンデッキ25列積み、ラッシングブリッジを高くしオンデッキ13段積みです。更に、船首楼上に追加ベイを設置し、積み付けスペースを増やすことで、Gigamax-25型船のサイズのまま最大27,000TEU超のコンテナ船の建造が可能としています。
燃料価格の高騰や脱炭素化への規制強化により、船型の大型化の要求は強いようです。すでに複数の主要船社が年内の発注を造船会社と協議をしているようです。Gemini Cooperationを構成しているMaerskとHapag-Lloydの可能性が高いです。中国の造船所が新型船を受注するようです。
荷物は減り、船は増える。中国の連休明け、コンテナ運賃に下げ圧力
| コンテナ船運賃指標(WCI) 2026年10月1日 ※Drewryより参照 | |||
| 航路名 | 運賃(ドル/FEU) | 前週比 | 前年比 |
| 総合指数 | 4,434 | -1% | 166% |
| 上海/ロッテルダム | 3,399 | -2% | 111% |
| 上海/ロサンゼルス | 7,835 | 0% | 257% |
| 上海/ニューヨーク | 10,428 | 1% | 226% |
中国では、国民の祝日、中秋節(9月25日から27日)と国慶節(10月1日から7日)の大型連休が続き、工場は操業を停止しました。それに加え、連休明けはかなり荷動きが減少するため、太平洋航路もスポット運賃が下落すると予想されています。但し、米中貿易休戦の延長は、米国向け需要の回復を後押しする可能性があると指摘しています。
一方、欧州航路はスエズ運河を通過するコンテナ船の数が増加しており、それが運賃の値下げ圧力となっています。運賃が12週連続で下落し、需要の低迷を反映しているとしています。そのため、主要船社は10月後半に、貨物の品目を問わずー率料金で適用するFAK(Freight All Kinds)レートの引き上げを予定しています。当面、欧州航路の運賃は、イエメンの親イラン武装組織フーシー派の活動の不確実性、ホルムズ海峡の混乱により不安定な状況が続くとしています。
新造コンテナが1,850ドルに値上がり、工場は今年いちばんの繁忙期に
9月の新造コンテナ価格は、先月から$100、5.7 %値上がりし、$1850 per 20fとなりました。鋼材が1.6%、床材が1.8%、塗料が5.3%それぞれ先月より値上がりした結果です。2025年2月$1550 per 20fを最後に新造コンテナ価格は徐々に上昇基調にあります。新造コンテナ製造本数は、809,842 TEU(Dry: 771,795 TEU, Reefer: 38,047 TEU)でした。前月との比較は、生産本数、+40,362 TEU(Dry: +40,318 TEU, Reefer: +44 TEU)です。比率では、生産本数、+5.2%(Dry: 5.5%、Reefer: +-0%)となりました。結局、例年と変わらない年となり、9月のDryコンテナの生産本数は、今年、最大の生産量となりました。
9月末の新造コンテナ工場在庫数は、1,208,710 TEU(Dry: 1,147,500 TEU, Reefer: 61,210 TEU)となりました。先月と比較すると、総在庫数は -164,826 TEU (Dry: -157,914 TEU, Reefer: -6,912 TEU)となり、比率では、総数-12% (Dry: -12.1%, Reefer: -10.1%)となりました。9月の工場出荷本数は、974,668 TEU(Dry: 929,709 TEU, Reefer: 44,959 TEU)でした。結果として、意外にも9月が、今年、一番大量に出荷された月となりました。
3年連続の快挙:ノーベル化学賞に東京理科大・硤合憲三名誉教授
昨夜、大変勇気づけられるニュースが飛び込んで来ました。今年のノーベル化学賞に東京理科大学の硤合憲三(そあい・けんそう)名誉教授(76)が選ばれました。年齢も私より若い世代ですので、大変、嬉しく思います。日本がノーベル賞を受賞するのは3年連続となります。2024年日本原水爆被害者団体協議会(日本被団協)の平和賞、2025年北川進氏の化学賞、そして、今年、2026年硤合憲三氏の化学賞です。化学賞は2025年の北川進氏に続く2年連続の受賞です。これで、日本のノーベル賞受賞者は、個人31人と1団体になりました。大変誇りに思います。これからも、もっと日本人が世界の人々に貢献してくれることを期待したいと思います。
関連記事