【市況レポート】「米国輸入は過去最高へ―運賃下落とChina+1で動くコンテナ市場」~2026年11月
残り任期2年、民主党が上下院を奪還 トランプ政権は軌道修正へ?
11月4日、民主党が米中間選挙で下院、上院とも過半数を奪還しました。通常、中間選挙では現職大統領が所属する政党が議席を減らすといわれていますが、共和党の地盤とみなされてきた州が相次いで敗北したことは、共和党支持層の離反や有権者の変化を示す象徴的な結果と言えます。トランプ大統領は少なくとも今までのやり方から軌道修正すべきと思います。トランプ大統領は、多くの国際紛争を終結・停戦させたので、自分こそ2026年のノーベル平和賞に相応しいと本気で考えるほど自意識過剰な方の様です。2009年にノーベル平和賞を受賞したバラク・オバマ米大統領よりは自分が世界平和に貢献したと思っているのでしょうか?
自己顕示欲の強いトランプ大統領が、残り任期2年間、レイムダックと呼ばれる大統領になるとは思いません。トランプ大統領が、引き続き、持ち前の強力なリーダーシップを発揮して、MAGAの実現、中国覇権主義阻止、ウクライナ戦争をウクライナ人が納得するような解決策を見つけ出すことができれば、大きなレガシーを米国大統領史に残すことは間違いありません。一方、国民の分断を深めた大統領と言われることは避けてもらいたいと思います。
強さ続く米国経済、欧州はエネルギー高とインフレに苦戦
米労働省が11月6日発表した10月の雇用統計は、非農業部門の就業者数は前月から16万5000人増加、6万人増加とした市場予想を上回りました。失業率は4.1%で9月より0.1%低下しました。3月以降失業者率は低位安定型が続いています。平均時給は前年同月比上昇率が3.1%となり、インフレ圧力を生じるほど労働需給は逼迫してはいませんが、インフレ率は平均時給から見た賃金の伸びを上回っており、実質賃金は目減りしています。しかし、まだ強い米国経済は続いています。
欧州連合(EU)統計局が10月30日発表した7~9月期のユーロ圏域内総生産(GDP)は物価変動を除いた実質で前期比0.4%増、年率換算、1.7%増でした。エネルギーコスト上昇で輸出の勢いが鈍ったのが原因です。ドイツは前期比0.2%増で4~6月期の0.3%増から鈍化、フランスは0.1%減になり、4~6月期はゼロ成長でしたのでマイナス成長に転じました。
10月のEUの消費者物価指数は前年同月比4.0%上昇、9月の3.8%から加速し、4ヶ月連続で上昇率が拡大しています。国別の伸び率はイタリアが5.6%で、9月の4.2%から大きく加速しました。フランスは3.8%、スペインは4.9%、ドイツは2.8%でした。
欧州中央銀行(ECB)は10月29日、政策金利を2.5%で据え置くことを決定しました。エネルギー高によるインフレ圧力が続き、フランスを中心に国債利回りの上昇が実体経済を冷やすリスクを避けるためです。
中国の貿易黒字27%増、輸出好調も国内消費は低迷
中国税関総署が10月14日発表した貿易統計(ドル建て)によると、7~9月の貿易黒字は前年同月比27%増の3651億ドル(約57兆円)でした。増加率は4~6月の1%から拡大しました。7~9月の輸出は28%増と大きく伸びました。地域別で最大の東南アジア諸国連合(ASEAN)向けや欧州連合(EU)向けが多くなりました。米国向けは3ヵ月連続で増加率は拡大し、9月は前年同月より4割ほど増加したとしています。1〜10月の貿易黒字(ドル建て)は前年同期比9%増の1兆425億ドル(約165兆円)でした。2025年に続き2年連続で1兆ドルを超えました。2026年は前年を上回る実績になるのではないかと思います。
中国国家統計局が10月19日発表した7~9月の国内総生産(GDP)は前年同期比4.5%増加。4~6月が4.3%増でした。輸出は好調でも国内消費減と投資不足が目立っています。政府は買い替え補助金を支給して需要を喚起しますが、自動車等を中心に販売は低迷しています。
日本経済を再び強くするには? 家計と企業の資金を成長投資へ
日本経済力の劣化が止まりません。国際通貨基金(IMF)によると、2027年に日本の名目GDP(国内総生産)はインドと英国に抜かれ、世界6位に転落するとしています。日本は2010年に中国に抜かれ世界2位から3位に転落。2023年にドイツに抜かれ4位となりました。2027年にインドのGDPは4兆5211億ドルに拡大し、2027年の日本のGDPは4兆4676億ドルで、インドが世界4位に浮上し、日本は5位に下がります。ところが2027年の英国のGDPが4兆4889億ドルとなり、日本は6位に転落する予想です。
日本の経済を強くすることはそんなに難しいことではありません。お金があるのに、それを成長投資に回していないことが問題なのです。日本は2025年末時点で家計の現預金は約1,140兆円有ります。家計金融資産は2351兆円あり、現預金は家計金融資産の約半分を占めています。仮に現預金の10%を株式、投資信託に回せば、約114兆円の資金が企業活動へ向かいます。一方、企業の内部留保は約655兆円あります。それを成長分野の半導体、AI、ロボット、エネルギー、医療へ積極投資すれば生産性の向上、高付加価値製品の増加、輸出増加、賃上げ、個人投資の拡大、出生率改善、円高による購買力回復と言うシナリオが見えてきます。
個人資産を投資に回し、企業は内部留保を国内投資と賃上げに使い、技術革新で国際競争力を高めると国が豊かになること間違いなしです。
米国輸入2,600万TEUで過去最高へ、中国関連船の入港料は停止延長
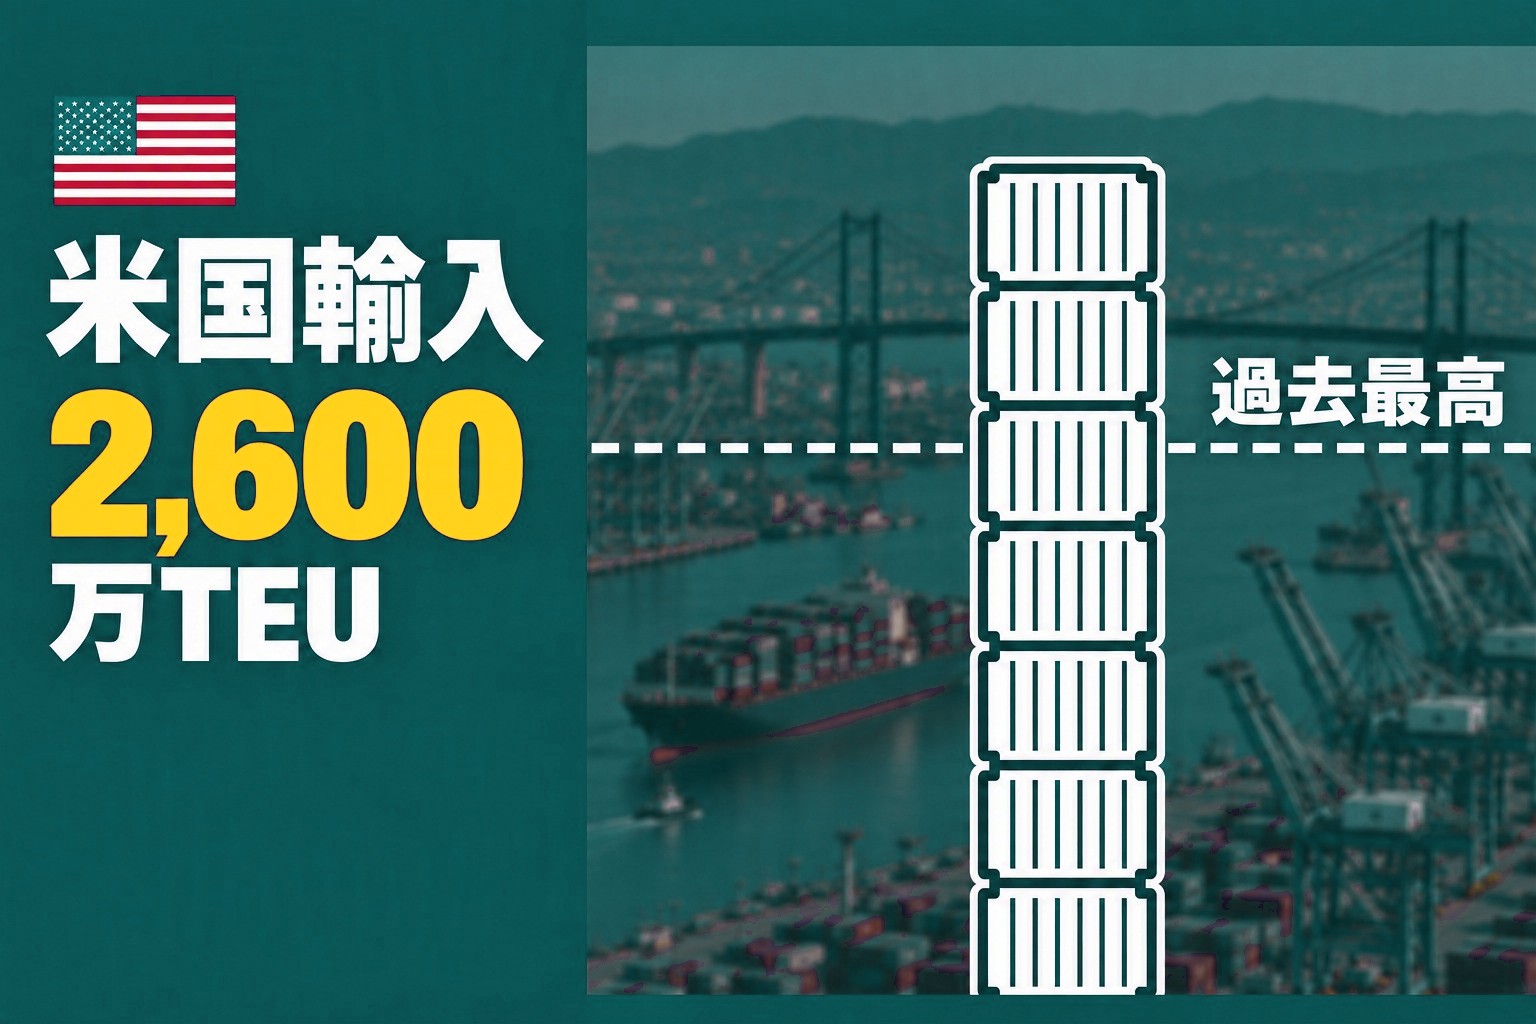
全米小売業協会(NRF)が11月9日に発表した米国主要港湾における最新の輸入量の実績・予想によると、10月輸入量の予想は226万TEU(前年同月比9.1%増)、前回予想から1万TEU上方修正、11月は205万TEU(前年同月比1.2%増)、前回予想から5万TEU上方修正、12月は203万TEU(前年同月比1.3%増)、1万TEU上振れを予想しています。これまで、輸出ピークは6月でしたが、それが8月に変わり、今では9月がピークになるのではないかと言われています。思いもかけず米国経済は引き続き強く、中国の新造コンテナの製造量、工場出荷量を見ているとピーク月が10月あるいは11月になるかもしれません。
2026年通年のコンテナ輸入量は前年比2.0%増、2600万TEUを予想しています。これまでの最高値はコロナ禍の2021年2580万TEU, 2位が2022年と2024年2550万TEUですので、2026年は過去最高になる見込みです。
米通商代表部(USTR)は10月26日、中国関連船に対する入港料などの措置停止期限を11月9日から来年1月9日まで2カ月間延長することで中国と合意しました。USTRは昨年、米国通商法301条に基づき、中国の海運・物流・造船分野の支配力に対する対抗措置として、米国に寄港する中国関連船の入港料、中国製港湾荷役機器に対する追加関税導入を決定、また、非米国建造自動車船も入港料が導入され、2025年10月から入港料徴収を開始しました。しかし、同月に行われた米中首脳会議で追加入港料などの適用を11月10日から1年間停止しました。今回の合意により、入港料導入の混乱は、取り敢えず、2027年1月9日までは避けられることになりました。
ONE、通期利益予想を9億ドルから20億ドルへ大幅引き上げ
Ocean Network Express (ONE)は、11月4日に2026年7-9月期決算を発表しました。売上高は4.1%増、62億7400万ドル、EBITDA(利払い・税引き・償却前利益)は2.3倍の19億8800万ドル、EBIT(金利・税引き前利益)は約4.8倍の13億5800万ドルでした。2026年上期(4-9月)の売上高は前年同期比27%増、108億1200万ドル、EBITDAが80%増、26億9400万ドル、EBITが約4.5倍、14億3300万ドルでした。
通期業績予想(2026年4月~2027年3月)は、売上高210億ドル(前回予想は194億ドル)、EBITDA47億ドル(同36億ドル)、EBIT22億ドル(同11億ドル)、税引き後利益20億ドル(同9億ドル)としました。
ONEは親会社3社(NYK、MOL、K Line)に対する配当金の支払いを11月13日に予定しています。総額5億3800万ドル(約850億円)、その内NYKが2億400万ドル(約322億円)、MOL、K Lineがそれぞれ1億6700万ドル(約264億円)受領します。
運賃はなぜ下がる? 欠便減少とスエズ回帰で輸送能力が増加
| コンテナ船運賃指標(WCI) 2026年11月5日 ※Drewryより参照 | |||
| 航路名 | 運賃(ドル/FEU) | 前週比 | 前年比 |
| 総合指数 | 4,389 | -1% | 124% |
| 上海/ロッテルダム | 3,615 | -2% | 84% |
| 上海/ロサンゼルス | 7,539 | 0% | 185% |
| 上海/ニューヨーク | 9,303 | -3% | 142% |
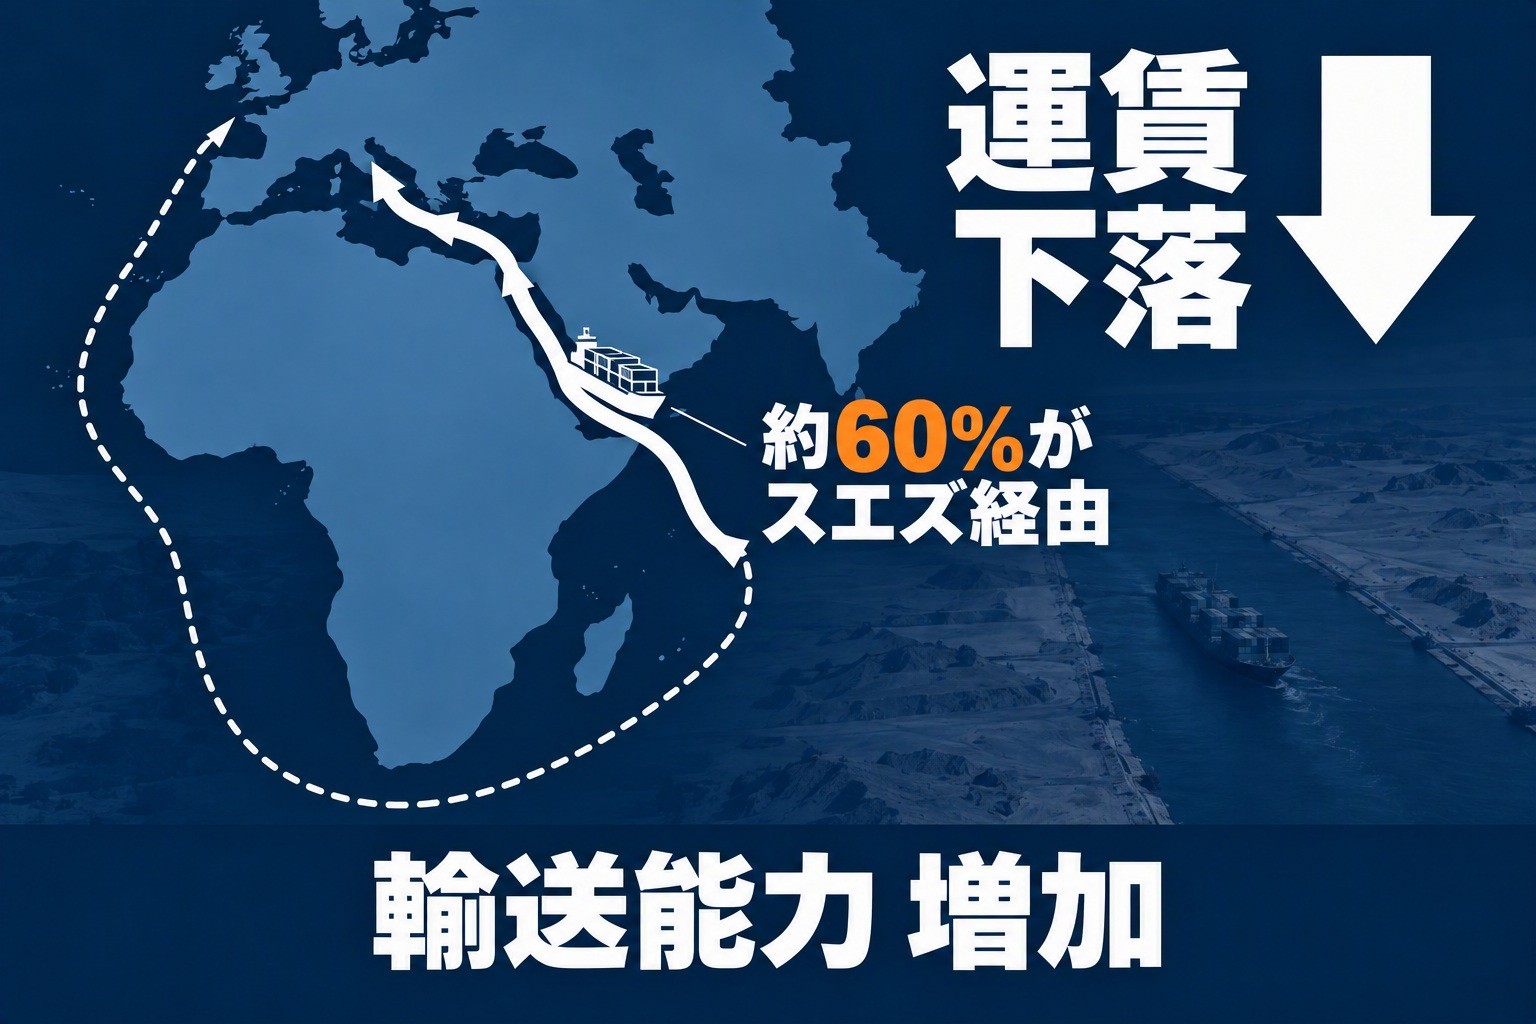
総合指数、アジア/太平洋航路およびアジア/欧州航路のスポット運賃の下落要因は、中国での天候改善と需要鈍化による港湾混雑緩和が大きく影響したとみています。太平洋航路のスポット運賃は減便数が先週の5便から今週は3便の欠便で、有効輸送能力の増加で引き続き下落すると予想しています。欧州航路は、スエズ運河経由サービスの再開(現状で欧州航路船舶量の約60%がスエズ経由に戻ったようです。)で輸送時間が短縮され、有効輸送能力の増加が続いています。船社は11月中旬にFAKレートの引上げを予定していますが、欠便が先週8便から今週5便に減少するため、運賃引上げがどのくらい浸透するのか、不確実性が高まっています。Drewryは今週のスポット運賃は横ばいとみています。
CAIが積極投資、China+1でインド・ベトナムへ広がるコンテナ生産
CAIは三菱HCキャピタルが100%出資するコンテナリース会社、コンテナ所有規模、400万TEU、世界No.4 の保有規模を誇ります。Dryが77%、Reeferが17%、特殊コンテナが6%で世界シェア15%を占めます。近年投資を拡大しており、2024年度に2000億円、2025年には1000億円を投資し、2026年も2000億円を見込みます。勢いのある日本資本のコンテナリース会社です。石橋をたたいても渡らない、非常に慎重な日本の銀行が親会社であるにもかかわらず、コンテナリース業界で積極的に業績を伸ばしており、注目に値するリース会社に変貌した感じがあります。
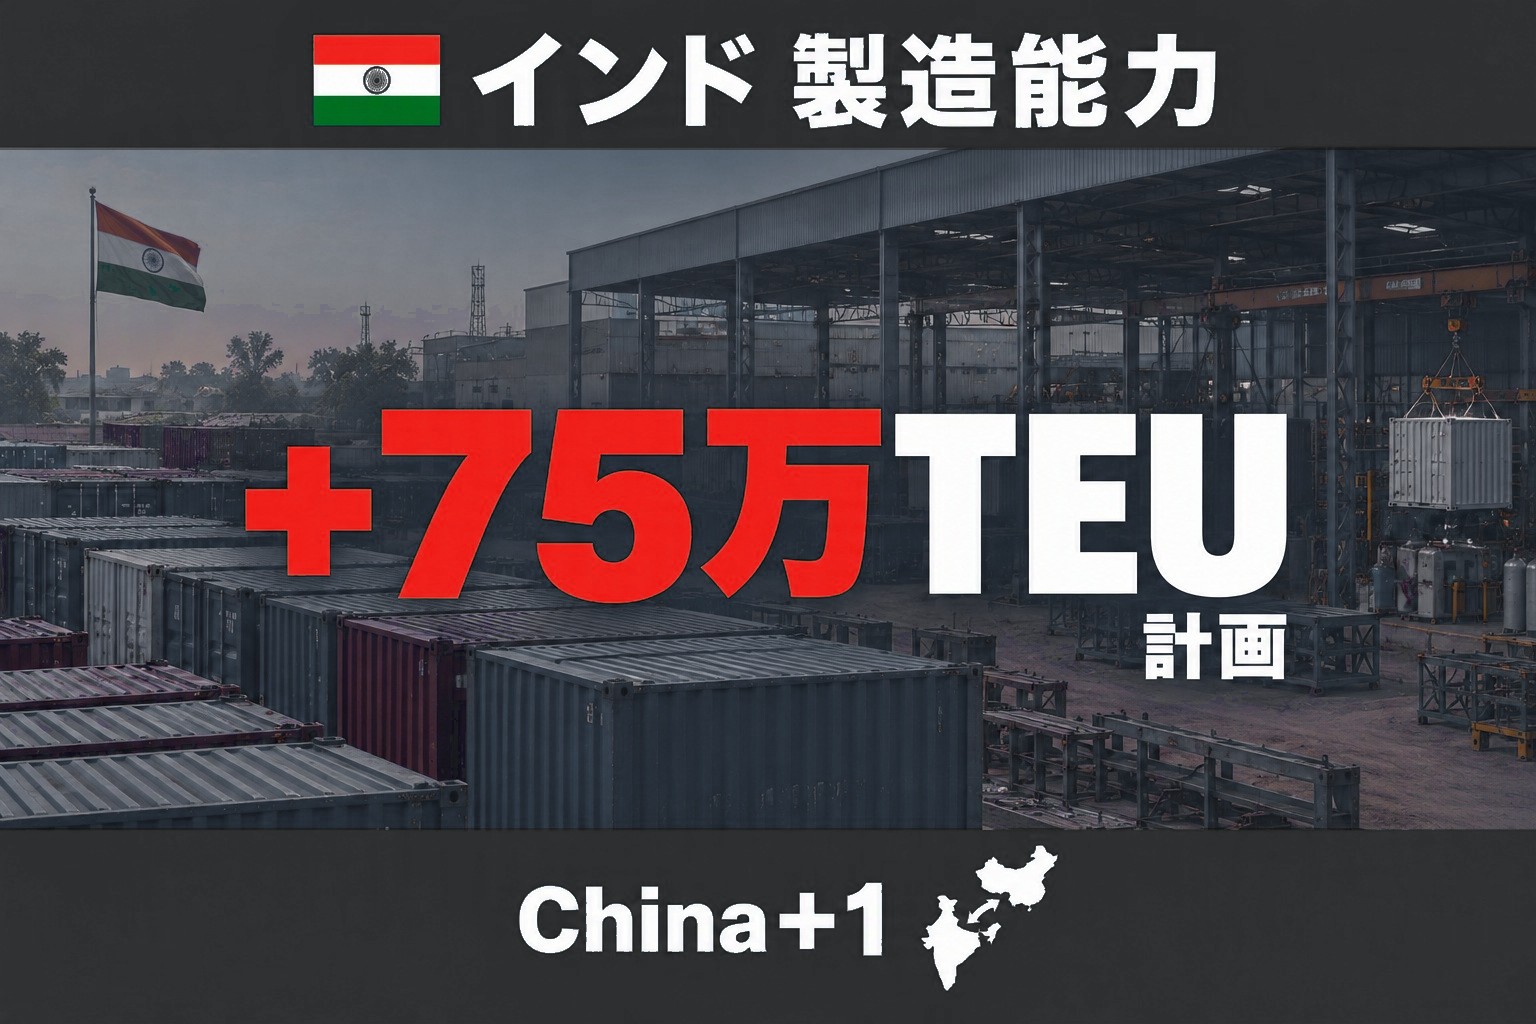
インド連邦内閣は10月28日、2039~2040年度までのコンテナ製造促進計画(CMPS)を承認しました。新たなコンテナ製造施設の建設支援と既存施設の拡張を支援し、その予算規模は1000億ルピー(=約10.6億ドル、$1.00=93.9インドルピー)を予定しています。国際競争力のあるコンテナ製造エコシステムを構築し、インド国内の年間コンテナ製造能力を現在の約10倍、最大75万TEUに引き上げ、直接雇用3,000人、間接雇用5万人以上を創造するとしています。インドは、国際的に高品質で競争力のあるコンテナ製造能力を拡大し、コンテナの世界的な輸出拠点になることを目指しています。インド全体のコンテナ輸送量は2024年約2400万TEU から、2047年までに1億7500万TEUに増加すると予想されています。
Maersk Lineは今年7月、インド製コンテナの調達を初めて行い、更に、DCM Shriram Groupにコンテナ1000本を追加発注しました。今後もインドでのコンテナ調達を本格的に進めていく方針です。インドが中国のように世界の工場となるには多くの製造会社がインドへの投資を拡大する必要があります。コンテナは輸出製品が製造される生産地で生産されることが必要条件です。一方、米中対立や中国依存リスクを避ける動き(China +1戦略)があり、ベトナムでもコンテナ製造は始まっています。インドは10~20年後、世界に向けた製造業の一大巨大集積地になる可能性があると言えます。
新造コンテナ価格が今年最高、生産増でも在庫はほぼ横ばい
10月の新造コンテナ価格は$1,950 per 20fとなりました。原材料費は先月に比べ、塗料は変化ありませんでしたが、鋼材が -2%、床材が -1%、それぞれ値下りしました。それにもかかわらず、新造価格は、先月より$100、+5.4%値上がりし、今年の最高価格となりました。新造コンテナ生産本数は、936,628 TEU(Dry: 901,512 TEU, Reefer: 35,116 TEU)でした。前月との比較は、生産本数、+126,786 TEU(Dry: +129,717 TEU, Reefer: -2,931 TEU)となり、比率では、+15.7%(Dry: +16.8%, Reefer: -7.7%)となりました。結果として今年一番の生産本数を記録しました。Dryは増加し、Reeferは減少しました。
10月末の新造コンテナ工場在庫数は、1,213,422 TEU(Dry: 1,141,022 TEU, Reefer: 72,400 TEU)となりました。前月との比較では、総在庫数は、+4,712 TEU(Dry: ―6,478 TEU, Reefer: +11,190 TEU)で、比率は、総数±0%(Dry: -0.6%、Reefer: +18.3%)でした。10月の工場出荷本数は、931,916 TEU(Dry: 907,990 TEU, Reefer: 23,926 TEU)でした。9月に続いて今年第二番目に出荷が多い月となりました。
関連記事